花呗信用购无法通过官方合规途径直接提现,其额度仅限消费使用。若需资金周转,可通过以下合规方式间接实现,但需注意操作风险与成本:
消费后申请退款至支付宝余额
操作步骤:
风险点:频繁退款可能触发支付宝风控,导致账户限制或额度调整。
在支持花呗支付的商家(如淘宝、天猫、线下实体店)使用花呗消费。
确认收货后,向商家申请退款,选择“退款至支付宝余额”。
退款成功后,将支付宝余额提现至绑定银行卡(需注意支付宝提现手续费及限额)。
转账给亲友后现金回馈
操作步骤:
风险点:需基于真实交易和高度信任,避免涉及非法集资或金融诈骗;大额转账可能被支付宝系统监控。
将花呗额度用于向亲友转账(如支付宝转账、红包等)。
亲友收到款项后,以现金形式返还至您的银行账户。
利用支付宝合作伙伴服务
操作示例:
部分旅游预订平台允许用户用花呗支付后申请退款至银行卡(需符合平台规则)。
风险点:需仔细阅读服务条款,确认合法性及费用情况;部分服务可能存在隐藏成本。
遵守法律法规与平台规则
严禁通过虚假交易、套现等违规手段提取花呗额度,否则可能触犯法律(如《刑法》第一百九十六条信用卡诈骗罪),并影响个人信用记录。
保护个人信息与账户安全
避免在公共网络环境下操作,不泄露银行卡号、密码、验证码等敏感信息;选择官方平台或信誉良好的商家进行交易。
合理规划财务与消费
频繁提现可能增加个人负债,建议优先利用花呗免息期进行短期资金周转,而非长期依赖提现;按时还款以维护良好信用记录。
关注手续费与限额
支付宝提现可能收取服务费(具体费率以官方公告为准),且每日、每笔提现设有上限;频繁大额提现可能触发风控警告。
信用影响:违规操作可能导致花呗账户冻结、额度降低,甚至影响个人征信(如芝麻信用分下降、其他金融机构信贷申请受阻)。
资金损失:与不正规商家合作可能遭遇诈骗(如商家收款后拒绝转账),导致钱财两空。
法律后果:套现行为可能涉及非法经营罪或信用卡诈骗罪,面临刑事处罚。
相关推荐
广州周边别墅 关于长尾关键词有很多,广州信息发布网小编为您整理【广州周边别墅】多个搜索引擎的相关长尾关键词。 广州周边别墅相关长尾关键词有以下这些: 广州周边别墅出租信息,广州周边别墅楼盘,广州...
广州明兴电缆 关于长尾关键词有很多,广州信息发布网小编为您整理【广州明兴电缆】多个搜索引擎的相关长尾关键词。 广州明兴电缆相关长尾关键词有以下这些: 广州明兴电缆有限公司,广州明兴电缆怎么样,广...
广州媄 关于长尾关键词有很多,广州信息发布网小编为您整理【广州媄】多个搜索引擎的相关长尾关键词。 广州媄相关长尾关键词有以下这些: 广州媄颜医药生物科技有限公司,广州媄仁敷生物科技有限公司,广州...
广州黄沙水产交易市场 关于长尾关键词有很多,广州信息发布网小编为您整理【广州黄沙水产交易市场】多个搜索引擎的相关长尾关键词。 广州黄沙水产交易市场相关长尾关键词有以下这些: 广州黄沙水产交易市场...
广州二手本田crv 关于长尾关键词有很多,广州信息发布网小编为您整理【广州二手本田crv】多个搜索引擎的相关长尾关键词。 广州二手本田crv相关长尾关键词有以下这些: 广州二手本田crv报价及图...
广州飞上海多少钱 关于长尾关键词有很多,广州信息发布网小编为您整理【广州飞上海多少钱】多个搜索引擎的相关长尾关键词。 广州飞上海多少钱相关长尾关键词有以下这些: 广州飞上海多少钱机票,广州飞上海...
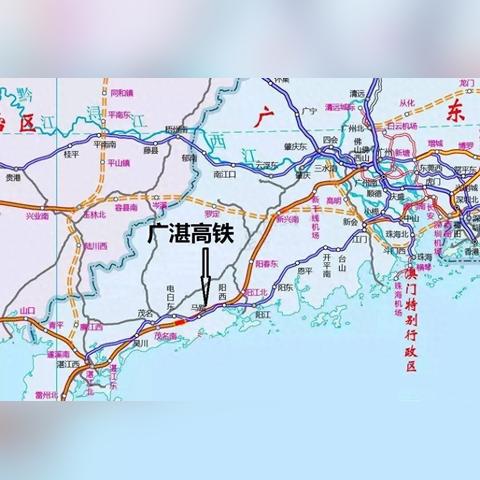
汕尾到广州高铁 关于长尾关键词有很多,广州信息发布网小编为您整理【汕尾到广州高铁】多个搜索引擎的相关长尾关键词。 汕尾到广州高铁相关长尾关键词有以下这些: 汕尾到广州高铁时刻表,汕尾到广州高铁票...
广州水费多少钱一吨 关于长尾关键词有很多,广州信息发布网小编为您整理【广州水费多少钱一吨】多个搜索引擎的相关长尾关键词。 广州水费多少钱一吨相关长尾关键词有以下这些: 广州水费多少钱一吨正常,广...

最新留言